
マネーフォワード for YMFG
Money Forward, Inc. · ファイナンス
- 評価
- 4.0
- ダウンロード
- 10.00K
- コンテンツレーティング
- 3 歳以上
マネーフォワード for YMFG - 説明
- アプリ名
- マネーフォワード for YMFG
- パッケージ名
- com.moneyforward.android.app.ymfg
- デベロッパー
- Money Forward, Inc.
- カテゴリ
- ファイナンス
- 最終更新日
- 2016/02/11
- バージョン
- 2.24.2
マネーフォワード for YMFG - スクリーンショット
分析者 TrendiApps
銀行口座の残高やカードの利用額を、毎回それぞれのアプリで確認するのが面倒なら、マネーフォワード for YMFGは候補に入れやすい家計簿・資産管理アプリです。私は、山口銀行、もみじ銀行、北九州銀行を普段使いしている人が、日々のお金の流れを一つの画面で見直すための道具として試しました。単なる支出メモではなく、複数の金融サービスをまとめて眺めたい人向けの設計だと感じます。
一方で、誰にとっても最適というわけではありません。現金払いを中心にしている人、細かな費目を自分で完全に管理したい人、金融サービスを一つだけ使っていて確認作業に不満がない人なら、もっと単純な家計簿のほうが扱いやすい可能性があります。この記事では、どんな基準で選ぶべきか、通常の家計簿や銀行アプリと比べてどこが便利か、乗り換え時に何を確認したいかを、実際の使い道に沿って整理します。
まず確認したい、向いている人と選ぶ基準
私なら、まず「何を一か所で確かめたいのか」を決めてから選びます。山口銀行、もみじ銀行、北九州銀行を軸に複数の金融サービスを使い、残高と支出を一緒に見たい人には合いやすい一方、現金の細かな記録が中心なら手入力型のほうが納得しやすいでしょう。使う目的を絞ることが、長く続けるための基準になります。
銀行との相性を最初に見る
このアプリを選ぶとき、最初に見るべきなのはデザインやランキングではなく、自分が使っている金融機関を登録対象にできるかどうかです。特に山口銀行、もみじ銀行、北九州銀行を利用している人にとっては、地域のメインバンクと家計管理を近い場所で扱える点が判断材料になります。対応先は銀行だけに限らず、クレジットカードなどを含めて幅広く、金融サービスを複数使う家庭ほど便利さを感じやすい構成です。
反対に、給料の受け取りも支払いも一つの口座だけで完結しているなら、連携機能を持て余すことがあります。銀行アプリを開けば残高と入出金が十分に分かる人は、わざわざ管理先を増やす必要はありません。私は、登録できる数の多さをそのまま利点と考えるより、「自分の生活で何カ所のお金を確認しているか」で判断するのが現実的だと思います。
自動化と手入力のどちらを重視するか
家計簿選びでは、記録を続けられるかが重要です。レシートを見ながら毎回入力する方法は、費目を細かく決められる反面、忙しい週に抜けやすくなります。口座やカードの情報をまとめて確認できるタイプなら、支払いの記録を後から追いやすく、月末の振り返りを始めるまでの負担を減らせます。
ただし、自動で整理された内容をそのまま信じるのではなく、最初のうちは分類を確認したほうが安心です。コンビニ、ネット通販、交通関連の支払いなどは、本人が考える費目と表示上の分類が一致しないことがあります。私は、最初から完璧な分類を目指すより、毎月大きな支出だけを見直し、必要な部分だけ手直しする使い方が続けやすいと感じました。
おすすめの記事






家計簿だけでなく資産全体を見たいか
支出だけを記録するアプリと、口座残高やカード利用を含めて資産の状態を確認するアプリでは、見る目的が違います。前者は食費や日用品の予算管理に向き、後者は「今月使いすぎていないか」と「手元のお金がどう動いたか」を同時に確認しやすいのが特徴です。
貯蓄用口座、生活費用口座、カード決済を分けている人は、個別の画面を行き来するより全体像をつかみやすくなります。家族のお金を一緒に管理したい場合も、まずは家庭内でどの口座を対象にするかを決めてから登録するのがおすすめです。見える情報が増えるほど便利になる一方、必要以上に連携すると画面が複雑になり、見るべき数字を見失いやすくなるからです。
日常で役立つ具体的な使い方
たとえば、給料日前にカードの利用額が気になったとします。銀行口座だけを見ても、カードでまだ引き落とされていない支出までは把握しにくいことがあります。口座とカードを同じ管理画面で確認できれば、残高だけを見て安心するのではなく、これから動く支払いも含めて今月の余裕を考えられます。
私なら、給料日後に大きな固定支出を確認し、週末にカード利用と現金支出をざっと見直します。毎日細かく開く必要はなく、生活の区切りに合わせて確認するほうが負担になりません。特に、複数の銀行を使っている家庭では、月末に各アプリの残高を手書きで集計する作業を置き換えやすいでしょう。
マネーフォワード for YMFGが強い場面
このアプリの価値は、明細を並べることより、口座残高とカード利用を合わせて見て、次の支出判断に役立てられる点にあります。私は給料日前に、口座の数字だけで判断せず、まだ引き落とされていないカード利用も含めて確認する使い方が実用的だと思います。登録先を増やす前に、毎月の判断に必要な情報を見極めたいところです。
地域銀行を中心に複数の金融サービスを使う人
このアプリのいちばん分かりやすい強みは、地域銀行を含むお金の情報をまとめて見渡せることです。開発元はMoney Forward, Inc.で、山口銀行、もみじ銀行、北九州銀行を利用する人に向けた家計簿・資産管理アプリとして用意されています。地方銀行の口座を生活の中心にしている人が、一般的な家計簿へ手入力するより、自分の実際の残高や支出をもとに管理しやすい点に価値があります。
銀行口座だけでなく、クレジットカードなども含めて連携先を広げられるため、生活費の支払い方法が分散している人にも向いています。現金、口座振替、カード払いが混在していると、支出の発生時期と口座からお金が出る時期がずれます。このずれを意識しながら見られることが、単純な残高確認より実用的です。
使い始めにやっておきたい整理
登録を始める前に、管理したい金融サービスを紙やメモに書き出しておくと、初期設定が楽になります。生活費の口座、貯蓄用の口座、日常的に使うカードのように目的別に並べ、投資や使っていないサービスまで無理に追加しないのがコツです。最初から全部を見えるようにするより、毎月確認するものから始めたほうが画面の意味を理解しやすくなります。
連携後は、残高が自分の認識と合っているか、最近の入出金が表示されているかを確認します。ここで違和感があれば、家計簿の分類を直す前に、対象口座やカードの登録状態を見直すべきです。分類の問題と連携の問題を混同すると、どこを修正すればよいか分かりにくくなります。
月ごとの反省を具体的にしやすい
家計簿の目的は、数字を保存することではなく、次の行動を変えることです。私は月末に、食費が多かったという感想だけで終わらせず、カード払い、口座振替、現金のどこで増えたのかを分けて見る使い方をすすめます。支出の合計が同じでも、毎日の小さな買い物が原因なのか、単発の大きな出費なのかで対策は変わります。
さらに、残高だけを見て「使えるお金」と判断しないことも大切です。カードの未引き落とし分や、近く予定している固定支出を考えながら確認すれば、見かけ上の余裕に惑わされにくくなります。これは資産管理画面を持つアプリならではの見方で、手入力中心の家計簿では自分で別途計算する必要があります。
無料で試しやすいが、運用は慎重に
料金は無料なので、家計管理を始めたい人が試すハードルは低めです。対象年齢は3歳以上と案内されており、家計簿アプリとして幅広い利用者を想定できます。アプリ内購入は1アイテムあたり500円で表示されるため、無料で始める場合でも、必要に応じて画面上の案内を確認しながら使うのがよいでしょう。
ここで重要なのは、無料だからといって何でも登録することではありません。金融情報をまとめるアプリは、便利さと管理の責任が隣り合っています。スマートフォンのロックを設定し、共有端末ではログイン状態を確認し、家族と使うときは誰がどの情報を見るのかを先に決めておくと、後から戸惑いにくくなります。
通常の家計簿や銀行アプリと比べた選び方
選択の分かれ目は、家計の全体像をまとめたいのか、それとも個別の記録や銀行手続きを優先したいのかです。複数サービスを横断して支出を振り返るなら本アプリ、現金の内訳を自分流に細かく管理するなら手入力型、ひとつの口座の明細確認や操作が中心なら銀行アプリが扱いやすいでしょう。便利さより、毎月無理なく続けられる方法を選ぶのがおすすめです。
手入力型の家計簿が勝つケース
現金払いが多く、支出を自分の言葉で細かく残したい人には、手入力型の家計簿が合うことがあります。たとえば、同じ外食でも仕事の昼食、家族との食事、交際費を別々に記録したい場合、自分で入力する方式のほうが納得しやすいでしょう。
マネーフォワード for YMFGは金融サービスの情報をまとめて見ることに強みがあるため、現金の細かな内訳を完全に自動化できるわけではありません。現金支出を多く使う人は、現金用のメモを併用するか、必要な分だけ手入力する運用を考えたほうがよいです。自動連携があるからといって、現金の流れまで自然に消えるわけではありません。
銀行公式アプリが勝つケース
一つの銀行口座だけを使い、残高確認と振込が主な目的なら、銀行公式アプリのほうが操作が直接的な場合があります。口座の明細を確認してすぐ手続きをしたい人にとって、家計簿や資産全体の画面は余分に感じられるかもしれません。
このアプリを選ぶ理由は、銀行の機能を置き換えることではなく、複数の金融情報を家計という視点でまとめることです。振込や口座固有の操作を中心に考えるなら銀行アプリ、支出の流れや複数サービスの残高を横断して見るならこちら、という分け方が分かりやすいです。
スプレッドシートや紙の家計簿が勝つケース
毎月の予算を自分で細かく設計し、家族全員で同じ表を編集したい人は、表計算ソフトや紙の家計簿を好むかもしれません。自由度が高く、独自の項目や計算式を作れるからです。ただし、口座やカードの明細を転記する手間は残ります。
私は、自由な分析よりも入力の手間を減らしたい人には本アプリ、家計のルールを細かく作り込む人には表計算をすすめます。どちらが優れているかではなく、毎月続けられる作業量かどうかが分かれ目です。便利な連携機能も、確認する習慣がなければ家計改善にはつながりません。
連携の便利さが負担に変わる瞬間
対応先が多いことは魅力ですが、登録数を増やすほど情報の整理は難しくなります。使っていないカードや目的が重なる口座まで追加すると、残高の合計を見たときに「本当に自由に使えるお金」が分かりにくくなります。
私は、最初の一週間は主要な口座とカードだけに絞り、表示の意味を理解してから追加する方法が安全だと思います。特に家族の口座を含める場合は、資産の合計と生活費の残高を同じものとして扱わないことが大切です。数字が一つにまとまるほど、目的別の見方を自分で持つ必要があります。
乗り換え前後に知っておきたい実務上の注意
切り替えるときは、過去の記録を完全に移すことより、これから確認する口座やカードを先に整えるのが現実的です。登録後は残高と直近の明細を照らし合わせ、現金払いをどう補うかも決めておくと、月末の数字を判断に使いやすくなります。最初は生活費の中心だけに絞り、必要性を感じた分だけ管理対象を足すのが無理のない進め方です。
過去の家計簿をそのまま移す前に考える
紙や別アプリで長く記録してきた人は、過去のデータをすべて同じ形にしたくなるものです。しかし、移行作業に時間をかけすぎると、肝心の現在の家計管理が後回しになります。私なら、まず今月以降の支出を安定して見られる状態にし、過去分は必要な月だけ参照できるように整理します。
過去の記録で本当に役立つのは、毎月の支出傾向や大きな出費の履歴です。細かな一件一件まで完全に揃えなくても、固定費、カード利用、貯蓄の推移が分かれば、次の予算を考える材料になります。乗り換えの目的を「過去を完璧に再現すること」ではなく、「これからの確認を楽にすること」に置くと、負担を抑えられます。
連携後の確認を習慣にする
金融サービスを登録した直後は、表示内容を一度確認する時間を作るべきです。口座残高、最近の入出金、カードの利用内容が自分の認識と合っているかを見て、家計簿の数字を予算判断に使える状態にします。
その後は、毎日監視するより、給料日やカードの締め日など、自分の生活に合わせた確認日を決めるほうが続きます。通知や更新のタイミングだけに頼らず、月に一度は大きな支出と残高の関係を自分の目で確認してください。アプリを入れたことより、確認する日を決めたことのほうが家計改善には効きます。
家族で使う場合の現実的な線引き
家族の支出をまとめたい場合、最初に「共有する情報」と「個人で管理する情報」を分けておくと安心です。生活費口座や共通カードだけを対象にし、個人の貯蓄やプライベートな支出まで一括で見せる必要はありません。
また、家族の誰かが現金で支払った場合、その分だけ記録が抜ける可能性があります。自動連携された明細だけで家庭の支出全体が完成するわけではないため、現金用の簡単な入力ルールを決めておくと、月末の数字が現実に近づきます。便利なアプリほど、家庭内の運用ルールを先に決めることが重要です。
バージョンと使い始めるタイミング
現在のバージョンは2.24.2です。インストール後は、まず自分の端末で正常に起動すること、登録したい金融サービスを選べること、明細を確認できることを順番に見ていくのがよいでしょう。OSの条件は10以上なので、利用前に端末の環境も確認しておくと、設定途中で止まりにくくなります。
使い始めるタイミングは、給料日直前より、入出金が落ち着いている時期のほうが向いています。最初の確認で残高や分類を見直す時間を取りやすく、翌月から比較しやすくなるからです。急いで全口座を追加するより、少数の登録で流れを理解することをおすすめします。
私の結論:YMFGの口座を軸に家計を見直したいなら
マネーフォワード for YMFGは、山口銀行、もみじ銀行、北九州銀行を使いながら、カードやほかの金融サービスもまとめて確認したい人に向いています。無料で始められ、金融情報を横断して家計を見直せるため、複数のアプリや紙のメモを行き来している人には試す価値があります。アプリとしては2016年2月11日に公開され、現在も更新版が用意されています。
評価は4.0で、評価件数はおよそ60件、レビュー件数はおよそ20件、インストール数は1万件を超えています。数字だけで判断するより、自分の銀行やカードを登録したいか、毎月の確認を一つにまとめたいかで決めるのがよいでしょう。地域銀行を中心に使う人にとって、対象が自分の生活と合っているかどうかが最重要です。
逆に、現金中心で細かな費目を完全に自分で作りたい人、一つの銀行アプリだけで十分な人、家族全員の支出を自由な表形式で管理したい人には、別の方法のほうが快適です。自動連携は記録の入口を楽にしますが、分類の確認や現金支出の補足まで自動で済ませるものではありません。
私なら、まず生活費の中心となる口座と日常利用のカードだけを登録し、ひと月の流れを確認します。そのうえで、貯蓄用口座や追加のサービスを必要な範囲で増やします。「全部を登録する」より「判断に使う情報だけを見えるようにする」ことが、このアプリを長く役立てるコツです。
複数の金融サービスを使っていて、残高と支出をまとめて把握したいなら、私はこのアプリを友人にもすすめます。反対に、家計管理の目的が単純な現金メモや一つの口座の確認だけなら、より軽い手段を選びます。自分のお金の流れが分散しているかどうかを基準にすれば、便利さと手間のバランスを判断しやすいでしょう。
マネーフォワード for YMFGに関するよくある質問
マネーフォワード for YMFGとは、どのようなアプリですか?
マネーフォワード for YMFGは、山口フィナンシャルグループ(YMFG)に関連する金融サービス利用者向けの家計管理アプリです。銀行口座やクレジットカードなどの情報をまとめて確認し、入出金履歴や残高、日々の支出を整理できます。複数の金融サービスを一つの画面で把握したい人や、家計の見える化を始めたい人に便利なアプリです。
利用を始めるには、YMFGの口座やサービスが必要ですか?
利用できる機能や登録条件は、契約しているYMFGの金融機関やサービスによって異なる場合があります。基本的には対象となる銀行口座などの情報を登録して使うアプリのため、対応する金融機関の口座を持っているか、事前に確認しておくことが大切です。登録時には本人確認やログイン情報の入力を求められる場合もあります。
銀行口座やカードの情報を登録しても安全ですか?
金融情報を扱うアプリなので、セキュリティ対策や個人情報の取り扱いを確認してから利用することをおすすめします。アプリではログイン認証や端末の生体認証などを利用できる場合がありますが、スマートフォンのロック設定を有効にし、推測されにくいパスワードを使うことも重要です。不審な通知やログイン履歴があれば、すぐに公式サポートへ確認してください。
どのような金融機関やサービスを連携できますか?
連携できる金融機関、クレジットカード、電子マネー、ポイントサービスなどは、アプリの対応状況によって変わります。すべてのサービスが登録できるとは限らず、同じ金融機関でも口座の種類によって対応が異なる場合があります。ダウンロード前または登録前に、アプリ内の連携先一覧や公式案内を確認しておくと、利用開始後の行き違いを防げます。
無料で使えますか?また、家計簿としてどんな機能がありますか?
基本的な残高確認や入出金履歴の管理などは利用できる可能性がありますが、提供される機能や料金体系は契約サービス、キャンペーン、アプリの更新によって変更されることがあります。支出の分類、月ごとの収支確認、家計の推移を確認できる機能が用意されている場合もあります。実際の利用料金や有料機能の有無は、インストール前に公式ストアと利用規約で確認してください。
マネーフォワード for YMFG メリットとデメリット
メリット
- 山口銀行などYMFG各行の口座管理に対応している
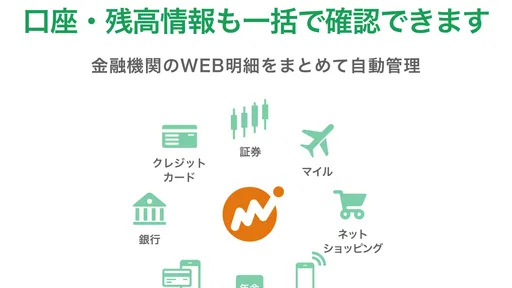
- 銀行やカードの残高・入出金をまとめて確認できる
- 家計簿を自動作成でき、入力の手間を減らせる
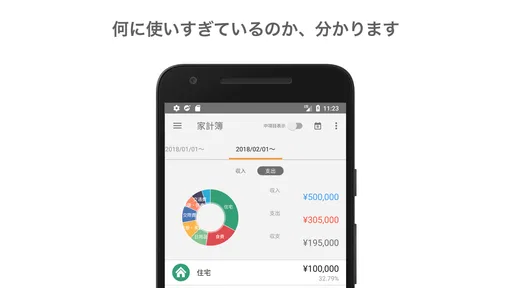
- 支出をカテゴリ別に把握しやすく、家計改善に役立つ
- 金融サービスの利用状況をスマホで手軽に確認できる
デメリット
- 連携先によっては利用開始までに認証や設定が必要になる
- 無料プランでは登録できる金融機関数に制限がある
- 明細の反映に時間がかかる場合がある
- 金融機関側の仕様変更で連携が一時停止することがある
- 資産管理機能が多く、初めて使う人には少し複雑に感じる
実際のユーザーによる評価
4.0
63.00件の評価
- 535%
- 441%
- 311%
- 25%
- 13%


